Aktuelles
RAMpocalypse Now – Speicherkrise 2026 in Embedded-Systemen
DDR & NAND Speicher im Stresstest: Was jetzt zählt. (zuletzt aktualisiert im Oktober 2026)
Das Wichtigste in Kürze
- Die Speicherkrise erreicht 2026 die Embedded-Welt: DDR3, DDR4, NAND und eMMC werden knapp, weil Hersteller ihre Kapazitäten zu DDR5 und HBM Speichern für Server und AI Anwendungen verlagern.
- Preise steigen auch in bestehenden Verträgen, nicht nur am Spotmarkt. Allein in Q1/2026 stiegen die Vertragspreise laut TrendForce um rund 90–95 % bei DRAM und 55–60 % bei NAND.
- Kurzfristig keine Entspannung: Die Hersteller erwarten eine schrittweise Entlastung frühestens ab 2028.
- Speicher aus China sind eine Option, aber nur mit erweiterten Tests (Thermal Cycling, Aging, Margining) und geprüfter Compliance.
- Die wirksamsten Maßnahmen gegen die Speicherkrise: Speicherbedarf senken, mindestens zwei freigegebene Quellen und Rahmen- bzw. Allokationsverträge über 6–18 Monate.
Engpass bei Speichern
Was lange als reines PC- oder Serverproblem galt, trifft 2026 mit voller Wucht die Embedded-Welt. DRAM- und NAND-Hersteller verlagern ihre Kapazitäten massiv in Richtung Server, AI und HBM. Für Embedded-Systeme bedeutet das vor allem eines: steigende Preise, längere Lieferzeiten – und wachsende Risiken für laufende Serien.
Die aktuellen Marktzahlen unterstreichen diese Entwicklung deutlich: Allein im ersten Quartal 2026 stiegen die Vertragspreise für konventionellen DRAM um rund 90%. Und auch in den folgenden Quartalen folgten weitere teils drastische Preissteigerungen.Das betrifft nicht nur neue Designs, sondern insbesondere bereits qualifizierte Serienprodukte, bei denen Redesigns teuer oder kaum realistisch sind.
Ursachen der Speicherknappheit
- HBM braucht ein Vielfaches an Waferfläche.
HBM (High Bandwidth Memory) besteht aus mehreren übereinander gestapelten DRAM-Dies. Diese Dies sind größer als bei Standard-DRAM. Dazu kommen aufwendige Prozessschritte wie Durchkontaktierungen (TSV) und Dünnschleifen sowie Ausbeuteverluste beim Stapeln. Ein Gigabyte HBM benötigt daher rund dreimal so viel Waferfläche wie ein Gigabyte DDR5. Jeder Wafer, der in HBM fließt, fehlt bei Standard-DRAM also gleich mehrfach. - Die Fabs wurden zuvor gedrosselt.
2022 und 2023 kämpften die Speicherhersteller mit vollen Lagern und fallenden Preisen. Sie reduzierten deshalb ihre Waferstarts, senkten die Auslastung und kürzten Investitionen. Micron etwa fuhr die Waferstarts für DRAM und NAND um rund 20 % zurück, Kioxia die NAND-Auslastung um 30 %. Diese Kapazität fehlt heute. Das Wiederhochfahren dauert Monate, neue Fabs brauchen Jahre. Was an Kapazität zurückkommt, geht bevorzugt in HBM und Server-Speicher.
Für Embedded-Anwendungen bleibt dadurch wenig übrig. Die Speicherknappheit ist damit kein kurzfristiger Ausreißer, sondern eine Folge struktureller Entscheidungen der Hersteller.
Wie entwickeln sich die Speicherpreise?
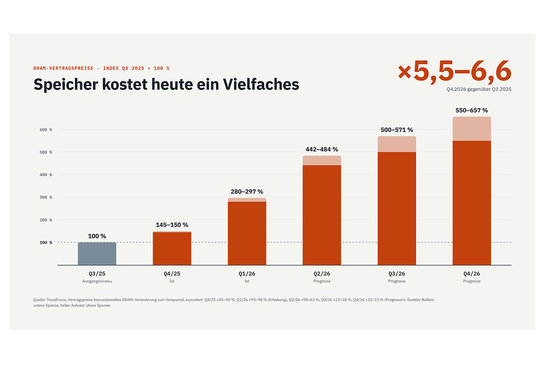
Die Speicherpreise sind 2026 in jedem Quartal gestiegen. Seit dem Sommer steigen sie langsamer, sinken aber nicht. Die TrendForce-Prognosen für Vertragspreise im Vergleich zum Vorquartal:
- Q1/2026: DRAM +90–95 %, NAND +55–60 %
- Q2/2026: DRAM +58–63 %, NAND +70–75 %
- Q3/2026: DRAM +13–18 %, NAND +10–15 %
- Q4/2026: DRAM +10–15 %, NAND +15–20 %
Quelle: TrendForce. Stand: Oktober 2026.
Keine Entwarnung für Embedded-Serien:
Die Aufschläge setzen auf einer bereits stark erhöhten Basis auf. Auf Basis der Mittelwerte liegt DRAM Ende 2026 beim rund Vierfachen des Niveaus von Ende 2025 (eigene Überschlagsrechnung). Für 2027 erwartet TrendForce weiterhin einen knappen DRAM-Markt.
Embedded-Speicher eher stärker betroffen:
DDR3, DDR4 und industrielles eMMC sind in den Durchschnittswerten nicht separat erfasst. Wegen kleiner Stückzahlen und geringer Priorität bei den Herstellern können sie über dem Marktschnitt liegen.
Was hilft:
Kalkulationen regelmäßig prüfen, Bedarfe bündeln und über Rahmenverträge absichern. Das gilt besonders dort, wo ein Bauteilwechsel neue Tests und Freigaben auslösen würde.
DDR3 in Embedded Systemen weiterhin kritisch, DDR4 und DDR5 im Schatten des HBM-Booms
Viele etablierte Prozessorplattformen, die seit Jahren stabil in Serie laufen, benötigen weiterhin DDR3 oder DDR3L. Genau dieser Bereich wird zunehmend knapp, insbesondere bei höheren Speicherdichten. Der Grund dafür ist weniger ein plötzlicher Technologiewechsel als vielmehr eine schleichende Verlagerung: Legacy-DRAM verliert Fertigungskapazität an DDR5 und HBM. Das führt nicht zu einem abrupten Verschwinden von DDR3, aber zu spürbaren Effekten (steigenden Preisen, geringerer Auswahl und einem erhöhten EOL-Risiko). Für langlebige Embedded-Produkte ist das ein ernstzunehmendes Thema, das frühzeitig adressiert werden sollte.
Wer liefert DDR3-Speicher noch?
Samsung und SK hynix haben bereits vor rund zwei Jahren EOL-Meldungen für DDR3-Bausteine mit 2 und 4 Gbit verschickt. Das Angebot verlagert sich zu spezialisierten Anbietern wie Nanya und Winbond aus Taiwan. Doch auch diese Quellen haben Grenzen: Winbond ist für 2026 und 2027 bereits ausgebucht, und der Ausbau beider Hersteller zielt vor allem auf DDR4. Zugleich steigen die Preise, Nanya meldete für Q1/2026 deutliche Aufschläge bei DDR3- und DDR4-Verträgen.
EOL-Risiko aktiv managen
Für Serien mit DDR3-Speicher heißt das: PCN- und EOL-Meldungen konsequent verfolgen, Last-Time-Buy-Optionen rechtzeitig bewerten und mindestens eine zweite Quelle qualifizieren. Bei Neuentwicklungen sollte die langfristige Verfügbarkeit des Speichers schon bei der Plattformwahl ein Kriterium sein.
Auch bei DDR4 zeigt sich ein ähnliches Bild. Produktionslinien wandern zunehmend in Richtung Server-DRAM und HBM. DDR4 bleibt technisch gesetzt, wird jedoch beschaffungsseitig deutlich volatiler. Für Embedded-Teams heißt das: Wer frühzeitig allokiert und vertraglich absichert, verschafft sich einen klaren Vorteil. Spot-Beschaffung wird zunehmend teuer, insbesondere dann, wenn EMV-Tests, Freigaben und Validierungen bereits abgeschlossen sind und ein kurzfristiger Wechsel kaum möglich ist. TrendForce rechnet bis Ende 2026 mit weiter steigenden Preisen.
NAND & Flash - Embedded Systeme stehen hinten an
Auf der NAND-Seite zeigt sich ein ähnliches Muster. Enterprise-SSDs werden priorisiert, während Client-SSDs, eMMC und industrielle NAND-Komponenten für Embedded-Boards zunehmend verdrängt werden. In der Praxis führt das zu steigenden Vertragspreisen, längeren Lead-Times und erhöhten Risiken für Serienproduktionen, vor allem im Industrial-Umfeld.
Samsung steigt aus MLC-NAND aus. Besonders betroffen ist MLC-NAND, auf dem viele industrielle Flash- und eMMC-Lösungen basieren. Samsung, bisher größter Anbieter, hat im März 2025 das Ende seiner MLC-Produkte angekündigt. Die letzten Lieferungen waren für Juni 2026 geplant. Kioxia, SK hynix und Micron fertigen MLC nur noch im Wesentlichen für bestehende Kunden. Kioxia hat zudem angekündigt, bestimmte ältere NAND-Generationen bis 2028 auslaufen zu lassen.
Die weltweite MLC-Kapazität sinkt 2026 um rund 42 %. So prognostiziert es TrendForce. Ersatzkapazität, die schnell hochgefahren werden könnte, gibt es nicht. Die Nachfrage bleibt dagegen stabil, getragen von Industriesteuerung, Automotive, Medizintechnik und Netzwerktechnik – also genau den Märkten mit langen Produktlebenszyklen. Die Folge: vorgezogene Bestellungen, frühe Mengenzusagen und stark steigende Preise. Für Serien mit MLC-basiertem Flash sind eine frühzeitige Abkündigungsprüfung und die Qualifikation von Alternativen daher besonders dringend.
Wie lange dauert die Speicherkrise?
Eine Entspannung ist frühestens ab 2028 zu erwarten, und auch dann nur schrittweise. Die großen Hersteller haben ihre Prognosen 2026 mehrfach nach hinten verschoben. Micron und Samsung rechnen mit Knappheit bis mindestens 2028.
Neue Fabs bringen kaum schnelle Entlastung. Micron startet in Idaho Mitte 2027, Samsung mit P5 in Pyeongtaek 2028, Microns NAND-Fab in Singapur in H2/2028. Bis volle Stückzahlen erreicht sind, vergehen weitere Monate. Zudem fließt ein großer Teil der neuen Kapazität in HBM und Server-Speicher. DDR3, DDR4, MLC-NAND und eMMC profitieren davon kaum.
Empfehlung: 24–30 Monate vorausplanen. Für Embedded-Serien heißt das: Bedarfe für diesen Zeitraum prognostizieren, Rahmenverträge darauf ausrichten und Alternativen jetzt qualifizieren.
Option China - Chance mit Bedingungen
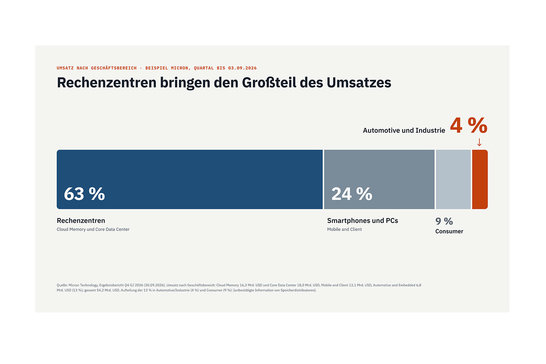
Vor diesem Hintergrund rücken chinesische Speicherhersteller stärker in den Fokus. Relevant sind hier vor allem CXMT im DRAM-Bereich sowie YMTC bei NAND, ergänzt durch Anbieter wie Longsys (Marke FORESEE), unter anderem für DDR3. China hielt 2024 rund 5 % Marktanteil am globalen DRAM-Markt – mit steigender Tendenz.
Technisch sind DDR3L- und NAND-Komponenten aus China grundsätzlich verfügbar und qualifizierbar. Allerdings empfehlen wir hier eine deutlich erhöhte Testtiefe, etwa durch Thermal Cycling, Aging-Tests und Margining. Gleichzeitig zeigen Marktberichte, dass sich CXMT perspektivisch stärker auf DDR5 fokussieren könnte. Für langlebige Designs erhöht das das Roadmap- und EOL-Risiko, weshalb Mehrquellenstrategien zwingend notwendig werden.
Auf der NAND-Seite zählt YMTC inzwischen zu den größeren Anbietern und fertigt moderne 3D-NAND-Generationen. Dennoch müssen Compliance- und Exportauflagen je nach Branche sorgfältig geprüft werden. Kurz gesagt: chinesische Speicher sind eine Option – wenn Qualifikation, Compliance und Alternativen professionell aufgesetzt sind. Für regulierte Anwendungen wie zum Beispiel die Medizintechnik sind redundante Strategien unverzichtbar.
Was Embedded Projektteams jetzt konkret tun können
Ein zentraler Hebel liegt darin, den Speicherbedarf aktiv zu reduzieren. Schlanke Images, gezielte Logs und saubere Update-Pfade sorgen dafür, dass weniger RAM- und Flash-Dichte benötigt wird. Das erhöht die Auswahl an verfügbaren Bauteilen und reduziert die Abhängigkeit vom Markt.
Embedded-Distributionen wie GELin helfen dabei, den Software-Footprint klein zu halten – ohne unnötigen Ballast. Gleichzeitig sollten Speicher-Varianten frühzeitig verbreitert und qualifiziert werden. Für DDR3 und DDR4 sind mindestens zwei freigegebene Quellen sinnvoll, bei NAND, eMMC und SSD sollte die Unterstützung mehrerer Typen bereits im Design vorgesehen werden.
Ein weiterer wichtiger Punkt sind Verträge. Rahmen- und Allokationsverträge über sechs bis 18 Monate mit klaren PCN- und Abrufregelungen sind aktuell der stabilste Weg durch den Markt. Auf der Flash-Seite lohnt es sich außerdem, die Lebensdauer bewusst zu steuern.
Lifecycle und EOL laufend überwachen. Abkündigungen kommen derzeit schneller und oft mit kurzen Last-Time-Buy-Fristen. Wer PCN- und EOL-Meldungen für alle Speicherbausteine in der Stückliste systematisch verfolgt, gewinnt Zeit für Entscheidungen. Sinnvoll ist ein regelmäßiger Abgleich der BOM mit Verfügbarkeit, Lifecycle-Status und Preisentwicklung.
Redesigns früh planen. Für Plattformen mit DDR3 oder MLC-NAND ist ein Redesign oft nur eine Frage der Zeit. Wer es früh plant, kann es in Ruhe umsetzen: mit ausreichend Zeit für Tests, Zertifizierung und Freigaben beim Kunden. Ein Redesign unter Druck nach einer Abkündigung ist meist teurer und riskanter. Last-Time-Buys können die Zeit bis zum neuen Design überbrücken, ersetzen es aber nicht.
Wie Ginzinger Sie unterstützt
Ginzinger electronic systems begleitet seine Kundschaft und Partner entlang der gesamten Lieferkette. Vom BOM-Stresstest für DDR3, DDR4 und NAND, über Design- und Update-Strategien mit powerfail-sicheren Speicher-Layouts bis hin zu Beschaffung und Life-Cycle-Management. Ziel ist es, Serien lieferfähig zu halten, auch wenn der Markt volatil bleibt. Mit dem RAMpocalypse-BOM-Check erhalten Sie in 45 Minuten eine priorisierte Maßnahmenliste für Ihr aktuelles Design. Gemeinsam sichern wir Ihre Speicher-Roadmap für 2027/28 .
FAQ
Welche Speicherbausteine sind von der Speicherkrise am stärksten betroffen?
Am stärksten betroffen sind ältere Standards mit kleinen Stückzahlen. Dazu gehören DDR3 und DDR3L, vor allem in höheren Speicherdichten, DDR4 sowie MLC-NAND und eMMC. Die großen Hersteller fahren diese Produkte zurück oder kündigen sie ab, weil sie ihre Kapazitäten auf HBM und Server-Speicher verlagern. Für Embedded-Produkte mit langen Lebenszyklen bedeutet das steigende Preise, längere Lieferzeiten und ein erhöhtes EOL-Risiko.
Kann ich DDR3 durch DDR3 oder DDR5 ersetzen, ohne mein Design neu zu entwickeln?
In der Regel nicht. DDR3, DDR4 und DDR5 sind weder pin- noch elektrisch kompatibel. Welcher Standard möglich ist, bestimmt der Speichercontroller im Prozessor. Unterstützt er nur DDR3, ist ein Umstieg ohne neuen Prozessor nicht möglich. Selbst wenn der Prozessor mehrere Standards beherrscht, sind ein neues Layout, Anpassungen an der Software sowie neue Tests und Freigaben nötig. Deshalb lohnt es sich, ein Redesign frühzeitig zu planen, statt erst nach einer Abkündigung zu reagieren.
Lohnt sich ein Lifetime Buy von Speicherbausteinen?
Das hängt vom Einzelfall ab. Ein Lifetime Buy kann die Lieferfähigkeit einer Serie bis zum Ende ihres Lebenszyklus oder bis zu einem Redesign sichern. Dem stehen gebundenes Kapital, Lagerkosten und das Risiko ungenauer Bedarfsprognosen gegenüber. Bei langer Lagerung müssen außerdem die Lagerbedingungen und die Verarbeitbarkeit der Bauteile sichergestellt sein. Hinzu kommt: Wer jetzt kauft, kauft auf hohem Preisniveau. Ein Lifetime Buy ist daher vor allem dann sinnvoll, wenn ein Redesign wirtschaftlich nicht vertretbar ist oder ein Zeitfenster überbrückt werden muss. Eine fundierte Entscheidung erfordert eine Gegenüberstellung von Bedarf, Kosten und Redesign-Aufwand.
Quellen
(Stand: Oktober 2026)
Marktentwicklung und Preise
- TrendForce – 1Q26 Memory Price Outlook: Q1/2026 DRAM +90–95 %, NAND +55–60 % (Prognose im Februar angehoben); Priorisierung Server/AI.
- TrendForce via I-Connect007 – 2Q26 Memory Price Forecast: Q2/2026 DRAM +58–63 %, NAND +70–75 %.
- Igor’s Lab – TrendForce-Prognose Q3/2026: Q3/2026 DRAM +13–18 %, NAND +10–15 %.
- TrendForce – 4Q26 Memory Price Forecast: Q4/2026 weitere Preisanstiege, getrieben von AI-Servern.
- Evertiq – DRAMpocalypse: Memory price projections skyrocket for 1Q26: Zusammenfassung der angehobenen Q1-Prognose (TrendForce).
- IDC – Global Memory Shortage Crisis: Analyse zur globalen Speicherknappheit mit Effekten bis 2027.
- S&P Global Market Intelligence – AI memory boom squeezes legacy DRAM supply: HBM-Shift verknappt Standard-DRAM, ASP-Anstieg 2026
Ursachen und Kapazitäten - Tom’s Hardware – HBM is eating your RAM: HBM benötigt rund dreimal so viel Waferfläche wie DDR5.
- Blocks & Files – Micron cuts DRAM, NAND production: Produktionskürzungen 2022/2023.
- Micron – Neue NAND-Fab Singapur: Wafer-Output ab H2/2028.
- TrendForce – Micron Sees Tighter Memory Supply Through FY28: Zeitplan neuer Fabs der großen Hersteller, Wendepunkt 2028.
DDR3, DDR4 und Lieferanten - Advantech – DDR3 DRAM Module EOL Notice: EOL-Meldungen von Samsung und SK hynix für DDR3; Nanya als Zweitquelle.
- TrendForce – Taiwan Firms Boost DDR4: Nanya und Winbond als Stabilisatoren für Legacy-DRAM.
- TrendForce – Winbond Capacity Booked Through 2027: Winbond-Kapazität bis 2027 ausgebucht.
NAND und MLC - TrendForce – MLC NAND Flash Shifts to a Niche Market: Samsung-MLC-Auslauf, Kapazitätsrückgang um 41,7 % in 2026.
China - Korea JoongAng Daily – China’s CXMT emerges as silent threat: CXMT mit rund 5 % Marktanteil am globalen DRAM-Markt (2024).
- DigiTimes – CXMT to scrap DDR4 in policy-fueled pivot: Möglicher Shift von DDR4 zu DDR5.
- Blocks & Files – YMTC im NAND-Markt: YMTC mit rund 13 % NAND-Marktanteil (Q1/2026, Counterpoint).